Кризис остановил запуск новых гостиниц в России: рынок пересматривает планы
Российский гостиничный рынок несколько лет подряд демонстрировал уверенный рост. Новые отели появлялись не только в Москве и Санкт-Петербурге, но и в регионах. На рынок выходили международные гостиничные бренды, расширялись отечественные сети, а девелоперы запускали проекты в городах с высоким туристическим и деловым потенциалом.
Однако экономический кризис резко изменил ситуацию. Инвесторы столкнулись с удорожанием финансирования, снижением деловой активности и неопределенностью в отношении спроса. В результате значительная часть заявленных гостиничных проектов была отложена или полностью заморожена.
До наступления кризиса гостиничная недвижимость считалась одним из перспективных направлений для вложений. Ею интересовались не только профильные девелоперы и управляющие компании. В гостиничные проекты начали инвестировать представители торгового, нефтяного и фармацевтического бизнеса. Для крупных компаний отели были способом диверсифицировать активы и закрепиться в быстрорастущем сегменте коммерческой недвижимости.
За несколько лет участники рынка сделали множество заявлений о строительстве крупных гостиничных комплексов. Планировалось создание новых объектов в туристических центрах, крупнейших городах страны, деловых агломерациях и населенных пунктах, имеющих стратегическое значение для российской экономики. В ряде случаев речь шла не только о возведении зданий с нуля, но и о реконструкции уже существующих гостиниц.
Особое внимание инвесторы уделяли редевелопменту. Старые советские гостиницы, объекты с неудовлетворительным номерным фондом и здания, утратившие первоначальную функцию, рассматривались как площадки для создания современных отелей. Такой подход позволял сократить сроки реализации проектов и использовать уже сформированную инфраструктуру.
В числе перспективных направлений назывались Москва, Санкт-Петербург, Калининград и другие города, где пересекались туристические, деловые и транспортные потоки. В регионах гостиничные проекты часто связывали с развитием внутреннего туризма, проведением крупных мероприятий и расширением деловой активности.
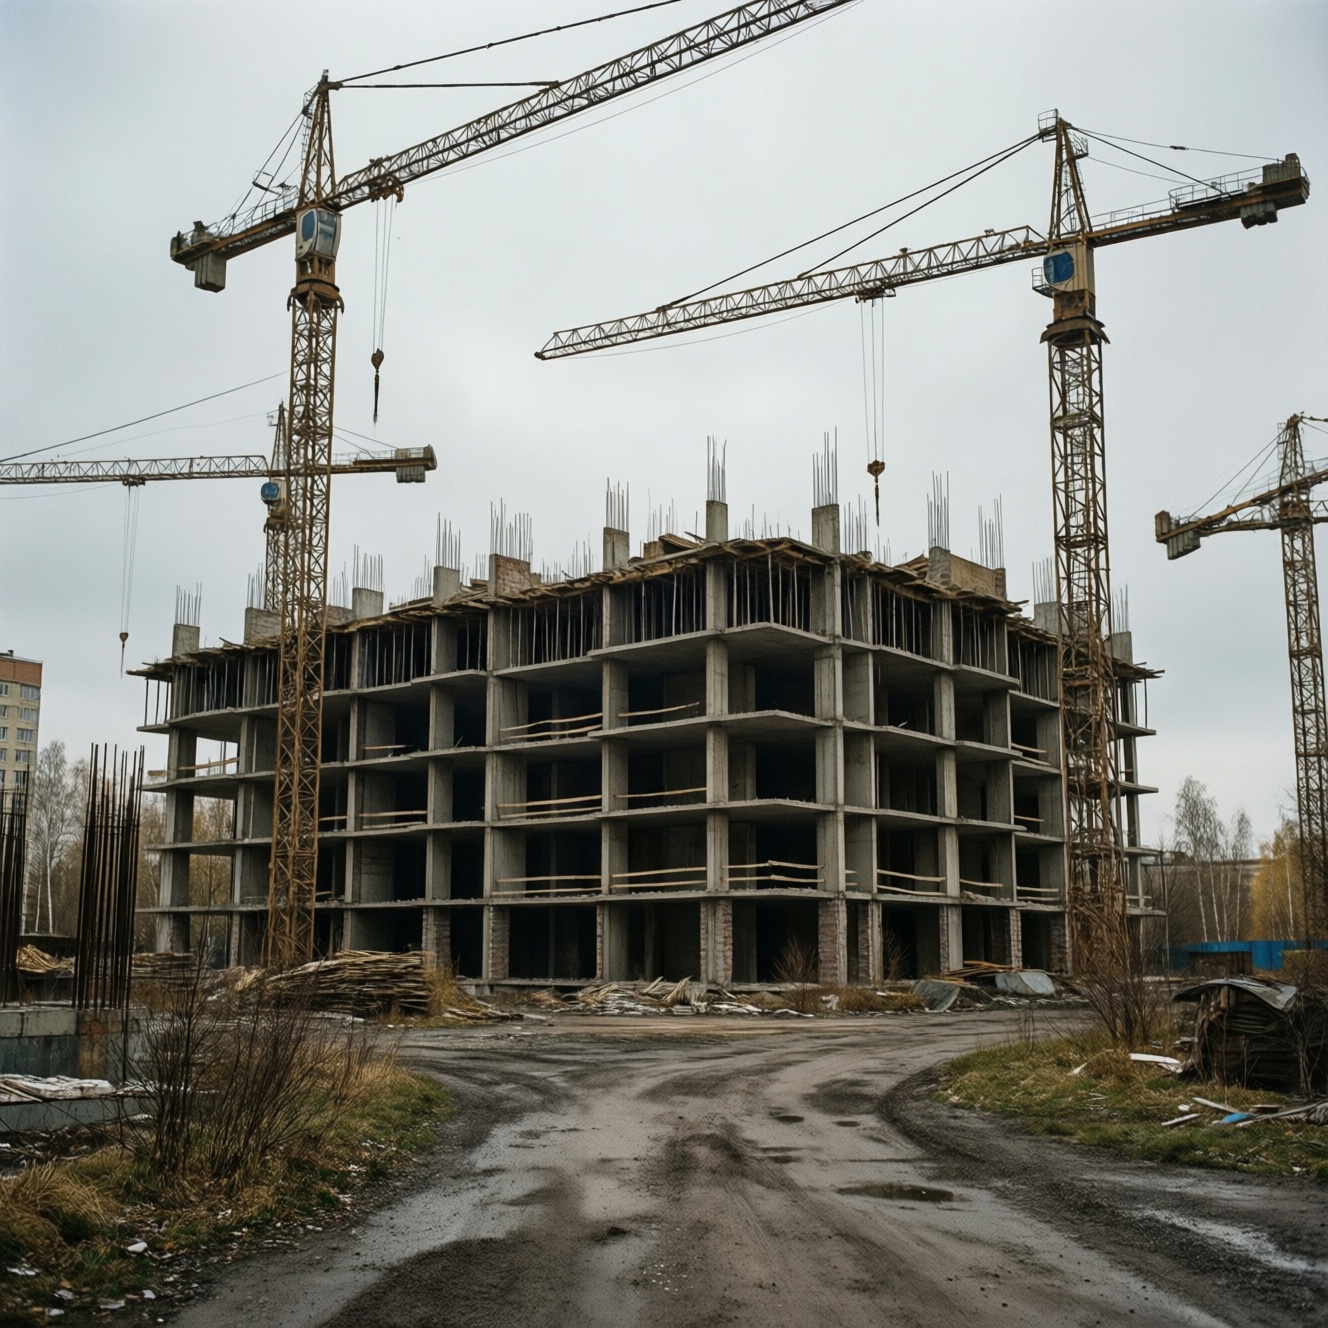
Кризис заставил девелоперов и инвесторов пересмотреть прежние прогнозы. В Москве на 2009 год планировался ввод 32 гостиниц, однако фактически могла открыться лишь примерно четверть от заявленного количества. В первую очередь продолжалось строительство тех объектов, которые находились на финальной стадии готовности. Проекты, пребывавшие на этапе подготовки или активного возведения, чаще всего переносились на неопределенный срок.
Главной причиной остановки стала нехватка доступного финансирования. Гостиничное строительство требует значительных вложений, а срок окупаемости таких объектов обычно превышает несколько лет. При росте стоимости кредитов и снижении выручки от размещения гостей инвесторы стали осторожнее относиться к новым проектам.
Дополнительным фактором стало сокращение корпоративного спроса. Отели в крупных городах во многом ориентируются на командированных, участников конференций, выставок и деловых мероприятий. Когда компании начали уменьшать расходы на поездки и представительские мероприятия, загрузка гостиниц оказалась под давлением.
Снизился и туристический поток. Потенциальные гости стали экономить на поездках, выбирать более бюджетные варианты размещения или вовсе откладывать путешествия. Для новых гостиниц, которые еще не успели сформировать постоянную клиентскую базу, это создало особенно серьезные риски.
В таких условиях инвесторы стали отдавать предпочтение объектам с более понятной экономикой. Наиболее устойчивыми считались проекты в центральных районах крупных городов, рядом с транспортными узлами и деловыми центрами. Одновременно снизилась привлекательность масштабных курортных комплексов и гостиниц, рассчитанных на высокий, но нестабильный сезонный спрос.
Перенос сроков строительства не всегда означал окончательный отказ от проектов. Многие девелоперы рассчитывали вернуться к реализации после стабилизации финансового рынка и восстановления спроса. При этом концепции объектов могли меняться: сокращалось количество номеров, пересматривался класс гостиницы, добавлялись апартаменты или коммерческие площади.
Показательным стало стремление участников рынка снизить инвестиционные риски. Вместо крупных самостоятельных гостиничных комплексов рассматривались небольшие отели, реконструкция существующих зданий и проекты, совмещающие гостиничную, офисную и торговую функции. Такая модель позволяла получать доход из нескольких источников и уменьшала зависимость от заполняемости номерного фонда.
Сложности испытывали и международные гостиничные операторы. Их присутствие на российском рынке продолжало считаться важным фактором для развития отрасли, однако запуск новых объектов требовал пересмотра финансовых условий и сроков. В период нестабильности бренды осторожнее подходили к заключению соглашений и чаще выбирали управление уже готовыми гостиницами, а не участие в рискованном строительстве.
В среднесрочной перспективе кризис мог привести к сокращению предложения на рынке. Если новые объекты массово откладываются, а туристический и деловой спрос позднее восстанавливается, города могут столкнуться с нехваткой современных номеров. Поэтому отложенные проекты сохраняли потенциальную ценность, особенно в регионах с ограниченным качественным гостиничным фондом.
Одновременно кризис усилил конкуренцию между уже работающими отелями. Для привлечения гостей им приходилось пересматривать тарифы, запускать специальные предложения, улучшать сервис и активнее работать с корпоративными клиентами. Выигрывали гостиницы, способные быстро адаптироваться к изменению спроса и контролировать операционные расходы.
Таким образом, экономический спад не отменил перспективы российского гостиничного рынка, но существенно замедлил его развитие. Из десятков заявленных проектов продолжали двигаться главным образом те, которые находились на завершающей стадии. Остальные были поставлены на паузу до момента, когда восстановятся финансирование, деловая активность и платежеспособный спрос. Рынок вошел в период осторожности, а главным критерием для инвесторов стала не масштабность проекта, а его финансовая устойчивость и способность приносить доход в условиях нестабильной экономики.